(54) 99978-7201


O falecimento de um familiar envolve questões que vão além da transmissão dos bens. A regularização do patrimônio exige a identificação dos sucessores, a definição dos direitos de cada interessado e a observância das normas legais aplicáveis à sucessão.
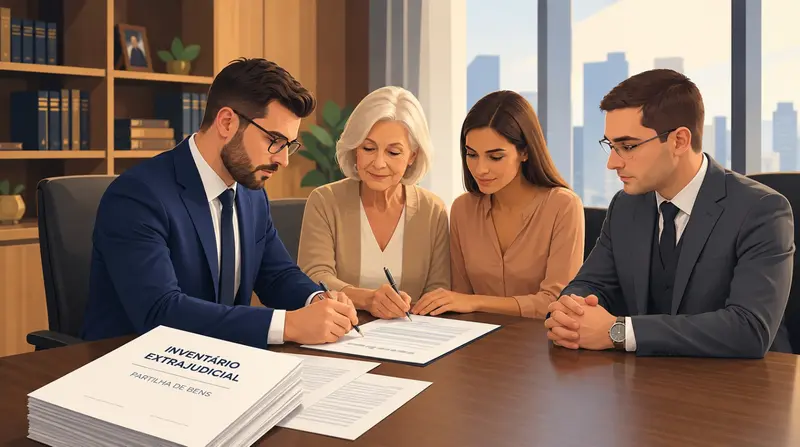
Nesse contexto, o inventário extrajudicial representa uma alternativa à tramitação judicial, permitindo que o inventário e a partilha sejam formalizados por escritura pública em tabelionato de notas, desde que observados os requisitos legais.
Embora essa modalidade possa proporcionar maior celeridade, sua realização não dispensa a análise jurídica da sucessão. A definição dos herdeiros, a composição dos quinhões e as consequências tributárias são questões que exigem conhecimento técnico.
Por essa razão, a legislação brasileira estabelece expressamente a obrigatoriedade da assistência de advogado ou defensor público, reconhecendo a importância da orientação jurídica para a proteção dos direitos dos envolvidos e a regularidade da partilha.
O que é o inventário extrajudicial?
O inventário é o procedimento destinado à apuração dos bens, direitos e obrigações deixados pela pessoa falecida, à identificação dos sucessores e à definição da forma de transmissão do patrimônio.
Na modalidade extrajudicial, o procedimento é realizado perante um tabelionato de notas, mediante escritura pública de inventário e partilha, sem a necessidade de tramitação integral do inventário perante o Poder Judiciário.
Nos termos do art. 610, § 1º, do Código de Processo Civil, a escritura pública constitui título hábil para os atos necessários à transferência dos bens e ao levantamento de valores depositados em instituições financeiras, observadas as exigências legais pertinentes.
A Resolução nº 35/2007 do Conselho Nacional de Justiça (CNJ), com suas alterações posteriores, regulamenta a realização desses atos notariais e estabelece condições para a utilização da via extrajudicial.
A possibilidade de realizar o inventário em cartório, entretanto, não significa que toda sucessão possa ser resolvida dessa forma. A escolha depende das circunstâncias concretas e do atendimento aos requisitos legais.
Quais são os requisitos para o inventário extrajudicial?
A realização do inventário extrajudicial pressupõe a análise da situação sucessória, da capacidade dos interessados, da existência de consenso e das demais exigências previstas na legislação e nas normas do Conselho Nacional de Justiça.
Como regra geral, o procedimento deve ser consensual, com concordância dos interessados quanto à partilha e respeito aos direitos legalmente assegurados a cada sucessor.
A capacidade dos herdeiros, a existência de testamento, a eventual participação de menores ou pessoas incapazes e a composição do patrimônio são circunstâncias relevantes para determinar se a via extrajudicial é admissível.
O art. 610 do Código de Processo Civil estabelece, em sua redação, a via judicial para as hipóteses em que exista testamento ou interessado incapaz. Contudo, a regulamentação posterior do CNJ passou a admitir exceções específicas, ampliando as possibilidades de realização do inventário extrajudicial.
A Resolução CNJ nº 571/2024, que alterou a Resolução nº 35/2007, regulamentou essas hipóteses.
No caso de interessado menor ou incapaz, o art. 12-A da Resolução CNJ nº 35/2007 admite o inventário extrajudicial desde que o pagamento do quinhão hereditário ou da meação ocorra em parte ideal de cada um dos bens inventariados, haja manifestação favorável do Ministério Público e sejam observadas as demais restrições previstas na norma. Entre elas, está a vedação à prática de atos de disposição relativos aos bens ou direitos do interessado menor ou incapaz.
A existência de testamento também não impede, em todas as situações, a utilização da via extrajudicial. Conforme o art. 12-B da mesma resolução, o inventário consensual pode ser realizado nessa modalidade quando atendidos requisitos específicos, incluindo a autorização expressa do juízo sucessório competente, por decisão transitada em julgado, além da concordância dos interessados e da observância das demais exigências regulamentares.
Portanto, a análise dos requisitos deve considerar a legislação processual e as normas do CNJ em conjunto. A existência de testamento ou de interessado menor ou incapaz exige atenção especial, mas não determina, por si só e em todas as circunstâncias, a impossibilidade de realização do inventário em cartório.
Por que a presença do advogado é obrigatória?
A obrigatoriedade da assistência jurídica está expressamente prevista no art. 610, § 2º, do Código de Processo Civil (Lei nº 13.105/2015), que determina:
O tabelião somente lavrará a escritura pública se todas as partes interessadas estiverem assistidas por advogado ou por defensor público, cuja qualificação e assinatura constarão do ato notarial.
A exigência também está contemplada na Resolução CNJ nº 35/2007, que disciplina a realização de inventários e partilhas extrajudiciais.
Assim, a participação do advogado não constitui mera formalidade documental ou exigência facultativa do tabelionato. Trata-se de requisito legal destinado a assegurar que os interessados recebam orientação jurídica adequada na definição de seus direitos e na formalização da partilha.
O advogado pode assistir todos os herdeiros em conjunto, desde que exista concordância entre eles e não haja conflito de interesses. Quando houver divergência que comprometa a atuação conjunta, será necessário preservar a independência da orientação jurídica de cada interessado.
A obrigatoriedade da assistência profissional está diretamente relacionada à complexidade das questões que podem surgir durante a sucessão. A escritura pública formaliza a transmissão patrimonial, mas sua elaboração pressupõe a correta identificação dos direitos envolvidos e a aplicação das normas pertinentes.
Inventário extrajudicial e ITCMD: o que mudou em 2026?
O Imposto sobre Transmissão Causa Mortis e Doação (ITCMD) é um tributo estadual ou distrital incidente, nas hipóteses previstas em lei, sobre a transmissão de bens e direitos por herança ou doação.
No Rio Grande do Sul, sua apuração deve observar a legislação estadual pertinente, considerando a natureza da transmissão, os bens envolvidos e as eventuais hipóteses de isenção ou não incidência.
Em agosto de 2026, o Conselho Nacional de Justiça promoveu uma alteração importante na regulamentação dos inventários extrajudiciais. A Resolução CNJ nº 695, de 26 de agosto de 2026, modificou o art. 15 da Resolução CNJ nº 35/2007 para estabelecer que a lavratura da escritura pública de inventário e partilha não depende da comprovação do prévio recolhimento do ITCMD.
A alteração representa uma mudança relevante no procedimento: a ausência de pagamento antecipado do imposto deixa de constituir, por si só, impedimento à lavratura da escritura pública.
Isso não significa, contudo, que o tributo deixou de ser devido ou que as obrigações fiscais foram dispensadas.
Nos termos do novo § 1º do art. 15, o tabelião deverá consignar na escritura a declaração das partes, devidamente orientadas por seus advogados, quanto à ciência das obrigações tributárias principais e acessórias e à necessidade de apuração e recolhimento do ITCMD conforme a legislação estadual ou distrital aplicável, mencionando eventuais isenções ou não incidências.
O § 2º estabelece que, caso o imposto não tenha sido previamente recolhido, o tabelião deverá informar a lavratura da escritura ao fisco no prazo de cinco dias, ou conforme dispuser a legislação tributária.
Dessa forma, a alteração normativa dispensa o recolhimento prévio como condição para a lavratura da escritura, mas preserva a obrigação tributária e os mecanismos de comunicação à administração fiscal.
A correta apuração do imposto, a verificação de eventuais benefícios fiscais e a análise das consequências tributárias da partilha continuam sendo aspectos relevantes da sucessão. A distribuição dos bens também deve ser examinada para identificar situações que possam apresentar tratamento tributário específico, como eventual excesso de quinhão.
A mudança normativa, portanto, não elimina a importância da orientação jurídica. Ao contrário, reforça a necessidade de que os interessados compreendam as obrigações que permanecem aplicáveis mesmo quando o recolhimento não antecede a escritura.
A simplificação do procedimento não elimina a complexidade jurídica
A possibilidade de realizar o inventário extrajudicial permite que determinadas sucessões sejam formalizadas por escritura pública, sem a tramitação integral de um processo judicial. Isso, entretanto, não significa que o procedimento dispense conhecimento técnico ou que todas as situações possam ser resolvidas da mesma maneira.
A definição dos sucessores, a interpretação do regime de bens, a composição da herança, a distribuição dos quinhões e a análise das obrigações tributárias são questões que exigem a aplicação adequada das normas jurídicas.
A assistência do advogado também é relevante para identificar situações que demandem providências específicas, verificar a regularidade dos documentos e avaliar se a via extrajudicial é juridicamente admissível diante das circunstâncias concretas.
Além disso, a atuação profissional deve observar os direitos de todos os interessados, especialmente quando houver particularidades familiares, patrimoniais ou sucessórias capazes de alterar a divisão dos bens.
A celeridade proporcionada pela via extrajudicial deve, portanto, estar acompanhada da segurança jurídica necessária à regularização do patrimônio.
Considerações finais
O inventário extrajudicial constitui uma alternativa importante para a regularização da sucessão patrimonial, desde que atendidos os requisitos legais aplicáveis. Entretanto, a possibilidade de formalização em cartório não afasta a necessidade de análise das particularidades de cada caso.
A obrigatoriedade da assistência de advogado ou defensor público, prevista no art. 610, § 2º, do Código de Processo Civil, evidencia que a orientação jurídica é parte essencial do procedimento, e não uma mera exigência formal.
A correta identificação dos herdeiros, a distribuição dos quinhões e a observância das obrigações tributárias são aspectos fundamentais para que a transmissão patrimonial ocorra em conformidade com a legislação.
Mesmo diante das alterações normativas que simplificam determinadas etapas, como a dispensa do recolhimento prévio do ITCMD para a lavratura da escritura, permanecem indispensáveis a aplicação adequada do Direito e a proteção dos direitos dos interessados.
O inventário extrajudicial pode simplificar o procedimento, mas a segurança da partilha continua dependendo da análise jurídica da sucessão e do cumprimento das exigências legais pertinentes.
Este artigo possui caráter exclusivamente informativo e não substitui a análise jurídica individualizada das particularidades de cada sucessão.